PME : savoir quand abandonner un produit
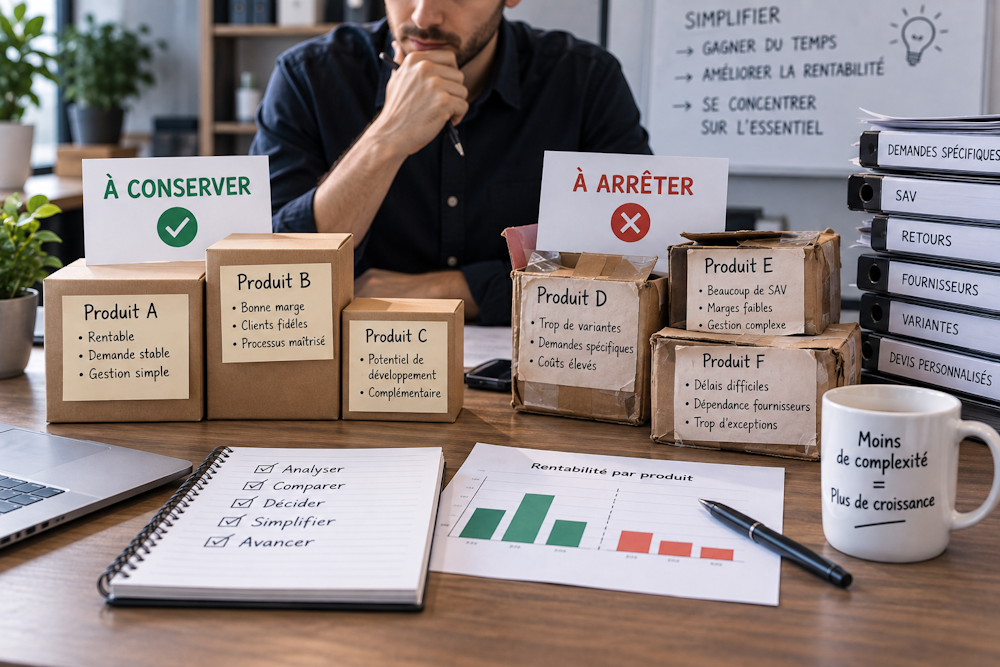
Supprimer une offre qui génère encore des ventes peut sembler contre-intuitif.
Pourtant, le chiffre d’affaires ne permet pas à lui seul de déterminer si un produit ou un service mérite d’être conservé.
Certaines offres nécessitent tellement de temps, de coordination et d’exceptions qu’elles mobilisent des ressources qui pourraient être utilisées sur des activités plus rentables.
Repérer les signes d’une complexité excessive
Une offre devient parfois progressivement plus difficile à gérer sans que l’entreprise s’en rende immédiatement compte.
Plusieurs signaux peuvent apparaître :
multiplication des variantes ;
demandes spécifiques fréquentes ;
nombreux échanges avec les clients ;
erreurs ou reprises régulières ;
dépendance à plusieurs fournisseurs ;
opérations manuelles nombreuses ;
délais difficiles à respecter ;
besoin fréquent d’intervention du dirigeant.
Pris séparément, ces problèmes peuvent sembler mineurs. Leur accumulation peut cependant modifier fortement la rentabilité de l’offre.
Calculer davantage que la marge directe
Une entreprise peut considérer un produit comme rentable simplement parce que son prix de vente reste supérieur à son coût d’achat ou de fabrication.
Mais d’autres ressources sont nécessaires pour réaliser la vente.
Il faut notamment prendre en compte :
le temps commercial ;
la préparation ;
l’administration ;
la logistique ;
le service après-vente ;
les retours ;
les corrections ;
les éventuelles personnalisations.
Une offre apparemment rentable peut devenir beaucoup moins intéressante lorsque ces coûts indirects sont intégrés.
Mesurer le temps consacré aux exceptions
La standardisation facilite généralement la rentabilité.
À l’inverse, une offre nécessitant régulièrement des traitements particuliers peut consommer beaucoup de temps.
Le dirigeant peut donc observer combien d’heures sont consacrées chaque mois aux situations qui sortent du processus habituel.
Cette mesure permet de rendre visible une complexité qui n’apparaît pas directement dans la comptabilité.
Comparer avec les autres offres
Une décision ne doit pas nécessairement être prise uniquement à partir de la rentabilité absolue.
Il est également utile de comparer les différentes activités.
Deux produits peuvent générer la même marge, mais l’un nécessiter deux fois plus de travail que l’autre.
Dans ce cas, développer l’offre la plus simple peut permettre d’augmenter la capacité de l’entreprise sans recruter immédiatement.
Simplifier avant de supprimer
Une offre complexe n’a pas forcément besoin d’être abandonnée.
Avant cette décision, plusieurs solutions peuvent être testées :
réduire le nombre de variantes ;
supprimer certaines options ;
standardiser la production ;
automatiser certaines étapes ;
revoir les fournisseurs ;
augmenter le prix des demandes spécifiques ;
clarifier ce qui est inclus dans l’offre.
Une simplification peut parfois restaurer une rentabilité satisfaisante.
Augmenter le prix lorsque la complexité apporte de la valeur
Certaines offres sont complexes parce qu’elles répondent à un besoin réellement spécifique du client.
Dans ce cas, leur suppression n’est pas toujours la meilleure solution.
L’entreprise peut plutôt vérifier si le prix facturé correspond réellement au niveau de travail nécessaire.
Une prestation fortement personnalisée ne doit pas nécessairement être vendue au même niveau de prix qu’une offre standardisée.
Observer l’importance commerciale du produit
La rentabilité immédiate n’est pas le seul critère à prendre en compte.
Certains produits peuvent servir de porte d’entrée vers d’autres prestations plus rentables ou être indispensables pour conserver certains clients.
Avant de supprimer une offre, il faut donc comprendre :
pourquoi les clients l’achètent ;
ce qu’ils achètent ensuite ;
combien de clients en dépendent ;
quelles alternatives peuvent leur être proposées.
Cette analyse évite de supprimer une activité qui joue un rôle commercial important.
Préparer progressivement la sortie
Lorsqu’une offre doit réellement être abandonnée, une suppression brutale peut créer des difficultés.
Une transition peut être organisée en :
arrêtant progressivement les nouvelles commandes ;
informant les clients concernés ;
proposant une solution alternative ;
terminant correctement les engagements existants ;
réduisant progressivement les stocks associés.
Cette méthode permet de limiter les conséquences commerciales et financières.
Réallouer les ressources libérées
L’intérêt de supprimer une offre complexe ne réside pas uniquement dans la réduction des problèmes.
Le temps, l’argent et les capacités libérés peuvent être réinvestis dans :
les produits les plus rentables ;
le développement commercial ;
l’amélioration de la qualité ;
de nouvelles offres ;
la réduction des délais ;
l’accompagnement des clients.
La décision devient alors un véritable choix stratégique plutôt qu’un simple abandon.
Conclusion
Conserver une offre uniquement parce qu’elle génère encore du chiffre d’affaires peut masquer son véritable coût. Lorsqu’un produit ou un service demande trop d’exceptions, de temps et de ressources, une PME doit mesurer sa rentabilité réelle et déterminer s’il peut être simplifié, repositionné ou progressivement supprimé. Réduire la complexité permet parfois de développer l’entreprise sans vendre davantage, simplement en utilisant mieux ses ressources.
Discussion
Commentaires
Aucun commentaire pour le moment.