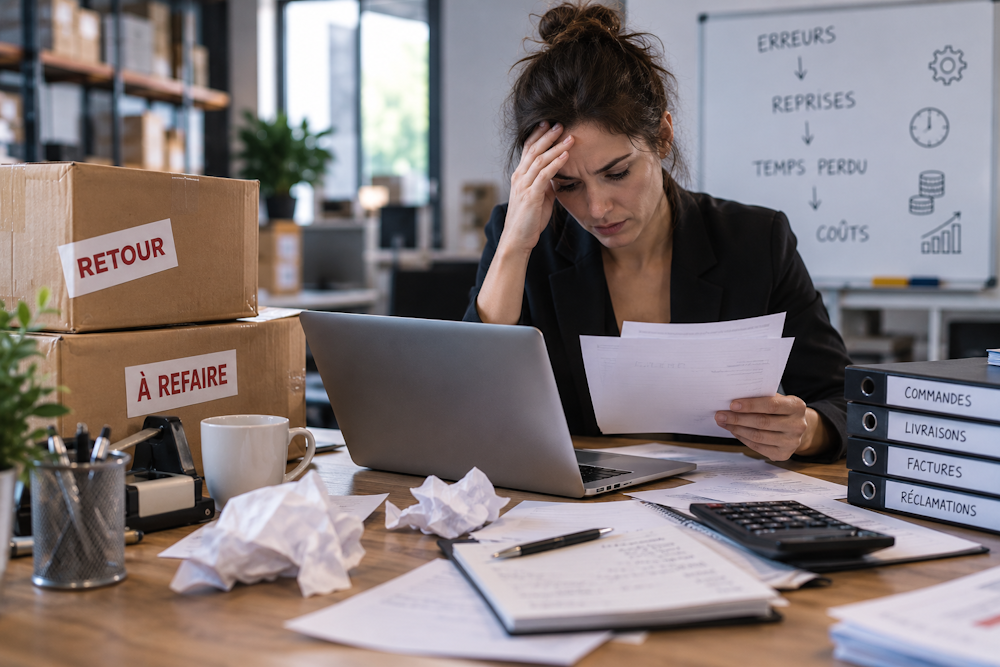
PME : mesurer le coût réel des erreurs
Dans une PME, les erreurs font naturellement partie de l’activité. Le problème apparaît lorsqu’elles deviennent récurrentes sans que leur coût soit réellement mesuré.
Une erreur ne coûte pas uniquement le montant éventuellement remboursé au client. Elle mobilise également du temps, des salariés, du matériel et parfois plusieurs services.
Identifier les erreurs récurrentes
La première étape consiste à observer les incidents qui reviennent régulièrement.
Il peut s’agir :
d’erreurs de commande ;
de factures à corriger ;
de produits retournés ;
de livraisons incorrectes ;
de dossiers incomplets ;
d’erreurs de saisie ;
de travaux ou prestations à refaire.
Une erreur occasionnelle n’exige pas nécessairement de modifier toute l’organisation. En revanche, lorsqu’un même problème apparaît plusieurs fois, il devient pertinent d’en rechercher la cause.
Calculer le temps réellement perdu
Le coût le moins visible est souvent celui du temps de travail.
Prenons une erreur nécessitant 30 minutes de correction. Si elle se produit une fois, son impact reste limité. Mais si elle survient plusieurs dizaines de fois dans l’année, elle peut représenter plusieurs journées de travail.
Il faut également tenir compte du temps consacré à :
identifier le problème ;
contacter le client ou le fournisseur ;
rechercher les informations ;
effectuer la correction ;
vérifier le résultat ;
gérer les éventuelles conséquences.
Additionnées, ces étapes peuvent coûter beaucoup plus cher que prévu.
Intégrer les coûts matériels
Certaines erreurs entraînent également des dépenses directes.
Cela peut concerner :
des matières premières perdues ;
des marchandises remplacées ;
des frais de transport supplémentaires ;
des avoirs ;
des remboursements ;
des déplacements ;
une nouvelle intervention.
Ces dépenses doivent être ajoutées au temps de travail pour connaître le véritable coût de l’incident.
Observer les conséquences commerciales
Toutes les conséquences ne sont pas immédiatement visibles dans la comptabilité.
Un client confronté régulièrement à des erreurs peut perdre confiance dans l’entreprise.
Cela peut provoquer :
davantage de réclamations ;
une baisse de la satisfaction ;
une diminution des commandes ;
une perte de recommandations ;
dans certains cas, le départ du client.
La qualité des processus possède donc également une dimension commerciale.
Rechercher la cause plutôt que le responsable
Lorsqu’une erreur survient, chercher uniquement qui l’a commise apporte rarement une solution durable.
Il est souvent plus utile de comprendre pourquoi elle était possible.
Le problème peut venir :
d'une information mal transmise ;
d'une procédure trop complexe ;
d'un manque de contrôle ;
d'un outil inadapté ;
d'une saisie réalisée plusieurs fois ;
d'un manque de formation ;
d'une répartition des responsabilités peu claire.
Cette approche permet de corriger le processus plutôt que de traiter uniquement ses conséquences.
Prioriser les erreurs les plus coûteuses
Toutes les anomalies ne méritent pas le même niveau d’attention.
Une PME peut classer les problèmes selon :
leur fréquence ;
leur coût ;
le temps nécessaire à leur correction ;
leur impact sur les clients ;
leur risque pour l’activité.
Une erreur peu fréquente mais extrêmement coûteuse peut ainsi être aussi importante qu’une petite erreur répétée quotidiennement.
Mettre en place quelques indicateurs simples
Il n’est pas nécessaire de créer un système complexe.
L’entreprise peut par exemple suivre chaque mois :
le nombre d’erreurs ;
le nombre de retours ;
les heures consacrées aux corrections ;
le coût des produits ou matières perdus ;
le nombre de réclamations liées à ces erreurs.
Après quelques mois, les problèmes les plus importants deviennent beaucoup plus faciles à identifier.
Investir lorsque la correction devient rentable
Une fois le coût des erreurs connu, le dirigeant peut mieux décider si une amélioration mérite un investissement.
Automatiser une tâche, modifier un logiciel, former les équipes ou ajouter un contrôle peut représenter une dépense.
Mais si cette dépense permet d’éviter chaque année plusieurs milliers d’euros de reprises et de temps perdu, elle peut rapidement devenir rentable.
Conclusion
Les erreurs ne sont pas uniquement des incidents opérationnels : elles représentent également un coût pour l’entreprise. En mesurant leur fréquence, le temps consacré aux corrections et les dépenses qu’elles génèrent, une PME peut identifier les véritables sources de gaspillage. L’objectif n’est pas d’éliminer toute erreur, mais de réduire celles qui se répètent et qui pénalisent durablement la rentabilité.
Discussion
Commentaires
Aucun commentaire pour le moment.