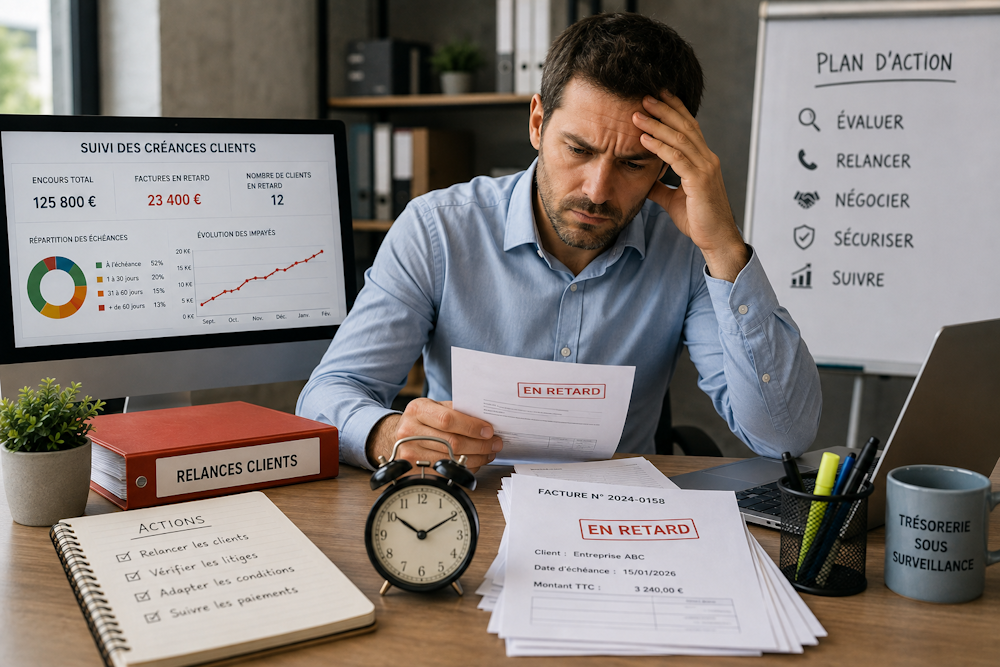
La hausse des impayés clients
Une vente n’est réellement bénéfique pour l’entreprise que lorsque la facture correspondante est encaissée.
Les impayés peuvent rapidement devenir problématiques lorsque l’entreprise doit, de son côté, continuer à régler ses salariés, fournisseurs, loyers et différentes charges.
Une gestion rigoureuse du poste clients permet de réduire ce risque.
Surveiller les factures dès leur émission
La gestion des impayés commence avant même qu’un retard ne survienne.
L’entreprise doit disposer d’une vision claire des :
factures émises ;
montants restant à encaisser ;
dates d’échéance ;
règlements reçus ;
factures déjà en retard.
Un tableau de bord simple peut suffire pour éviter qu’une créance ne soit oubliée.
Identifier rapidement les retards
Plus une facture reste impayée longtemps, plus son recouvrement peut devenir complexe.
Il est donc préférable de détecter immédiatement :
les échéances dépassées ;
les paiements partiels ;
les retards récurrents ;
les clients accumulant plusieurs factures.
Cette surveillance permet d’intervenir rapidement.
Structurer les relances
Les relances ne doivent pas dépendre uniquement de la disponibilité du dirigeant.
Une procédure peut prévoir plusieurs étapes :
un rappel avant l’échéance ;
une première relance après le retard ;
un contact téléphonique ;
une relance plus formelle ;
le déclenchement d’une procédure adaptée si la situation persiste.
L’automatisation de certains rappels permet également de gagner du temps.
Comprendre l’origine du retard
Un impayé n’est pas toujours lié à une mauvaise volonté.
Le retard peut provenir :
d’une erreur sur la facture ;
d’un problème administratif ;
d’un désaccord sur la prestation ;
d’une difficulté temporaire de trésorerie ;
d’un circuit de validation particulièrement long.
Identifier rapidement la cause permet parfois de résoudre la situation sans détériorer la relation commerciale.
Adapter les conditions pour les clients à risque
Lorsqu’un client présente régulièrement des retards, l’entreprise peut revoir les modalités des prochaines commandes.
Selon la situation, elle peut notamment envisager :
un acompte plus important ;
des échéances intermédiaires ;
un délai de paiement différent ;
une limitation de l’encours autorisé ;
un paiement avant certaines nouvelles prestations.
L’objectif est d’éviter que le montant exposé continue d’augmenter.
Ne pas laisser le commercial prendre le dessus sur le financier
La crainte de perdre un client pousse parfois les entreprises à accepter des retards importants.
Pourtant, continuer à vendre à un client qui accumule les factures impayées peut aggraver le problème.
La qualité de la relation commerciale doit donc être mise en balance avec :
le montant de l’encours ;
la marge générée ;
l’historique des paiements ;
le niveau de risque.
Un chiffre d’affaires non encaissé ne finance pas l’activité.
Suivre quelques indicateurs simples
Le dirigeant peut intégrer à son tableau de bord :
le montant total des créances clients ;
le montant des factures échues ;
le délai moyen de règlement ;
la part des créances anciennes ;
le nombre de clients présentant des retards récurrents.
Ces indicateurs permettent d’identifier une dégradation avant qu’elle ne devienne critique.
Conclusion
En 2026, la prévention des impayés doit faire partie intégrante du pilotage financier d’une PME. Une facturation rigoureuse, des relances rapides et un suivi précis des encours permettent de réduire considérablement les risques. L’objectif n’est pas seulement de récupérer les factures en retard : il s’agit surtout d’empêcher qu’une difficulté chez un client ne devienne un problème de trésorerie pour toute l’entreprise.
Discussion
Commentaires
Aucun commentaire pour le moment.