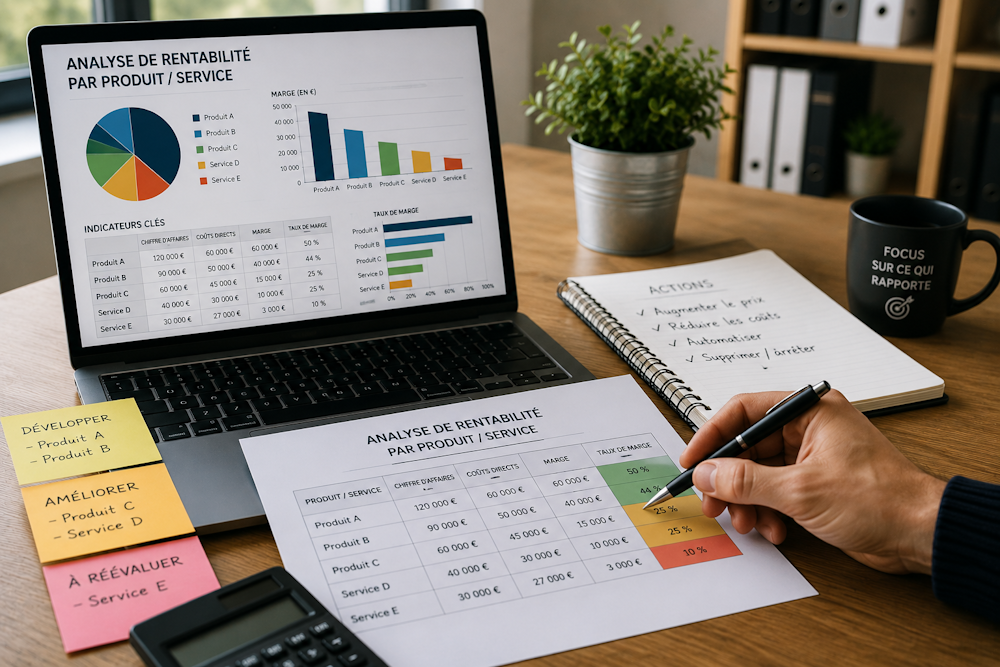
Gagner de l’argent à son entreprise
Lorsqu’un dirigeant analyse les performances de son entreprise, le chiffre d’affaires constitue souvent l’un des premiers indicateurs observés.
Pourtant, deux activités générant chacune 100 000 € de ventes peuvent avoir des impacts totalement différents sur le résultat de l’entreprise.
L’une peut nécessiter peu de ressources et générer une marge confortable tandis que l’autre mobilise énormément de temps, de personnel ou de dépenses supplémentaires.
Comprendre cette différence permet de prendre de meilleures décisions commerciales.
Calculer la marge de chaque activité
La première étape consiste à rapprocher les revenus générés des coûts directement nécessaires pour réaliser les ventes.
Selon l’activité, il peut notamment s’agir :
des marchandises ;
des matières premières ;
de la sous-traitance ;
des commissions ;
des frais de livraison ;
du temps de production.
Cette analyse donne une première vision de la rentabilité.
Intégrer le temps réellement consommé
Dans une entreprise de services, le temps représente souvent l’un des principaux coûts.
Une prestation vendue 2 000 € peut sembler intéressante.
Mais si elle nécessite beaucoup plus d’heures que prévu, sa rentabilité peut rapidement diminuer.
Il est donc utile de comparer :
le temps estimé ;
le temps réellement passé ;
le prix facturé ;
le coût des ressources mobilisées.
Cette analyse peut révéler des écarts importants.
Ne pas oublier les coûts cachés
Certaines offres génèrent des dépenses qui apparaissent après la vente.
Cela peut concerner :
le service après-vente ;
les retours ;
les corrections ;
les déplacements ;
les demandes supplémentaires ;
les gestes commerciaux.
Individuellement, ces dépenses semblent parfois faibles. Accumulées sur une année, elles peuvent pourtant modifier fortement la rentabilité d’une offre.
Classer les produits et services
Une PME peut répartir ses offres en plusieurs catégories.
Par exemple :
Forte demande et forte rentabilité : activités à développer en priorité.
Forte demande mais faible rentabilité : offres dont le prix ou l’organisation doit être revu.
Faible demande mais forte rentabilité : activités qui peuvent mériter davantage d’efforts commerciaux.
Faible demande et faible rentabilité : offres dont le maintien doit être questionné.
Cette classification simplifie les décisions.
Revoir les prix lorsque cela est nécessaire
Une activité peu rentable ne doit pas forcément être supprimée.
Le problème peut simplement provenir d’un tarif devenu trop faible.
L’entreprise peut alors travailler sur :
une augmentation du prix ;
une facturation des options ;
un minimum de commande ;
une réduction du périmètre inclus ;
une meilleure maîtrise du temps consacré.
Quelques ajustements peuvent parfois transformer une activité peu intéressante en offre rentable.
Chercher à réduire les coûts
Le prix n’est pas le seul levier.
La rentabilité peut également être améliorée en travaillant sur le fonctionnement interne.
Cela peut passer par :
l’automatisation de certaines tâches ;
une meilleure négociation avec les fournisseurs ;
la standardisation des prestations ;
une réduction des erreurs ;
une meilleure organisation de la production.
L’objectif est de créer davantage de valeur avec les mêmes ressources.
Tenir compte du rôle stratégique d’une offre
La rentabilité directe ne doit toutefois pas devenir l’unique critère.
Un produit peu rentable peut parfois :
attirer de nouveaux clients ;
faciliter la vente d’autres services ;
permettre d’entrer sur un marché ;
renforcer une relation commerciale importante.
Dans ce cas, son maintien peut être justifié à condition que son rôle soit clairement identifié.
Concentrer les efforts commerciaux
Une fois les offres les plus intéressantes identifiées, l’entreprise peut adapter sa stratégie.
Elle peut notamment :
renforcer leur visibilité ;
former davantage les commerciaux ;
développer des offres complémentaires ;
cibler les clients les plus adaptés ;
consacrer davantage de ressources à leur développement.
L’analyse de rentabilité devient ainsi un outil commercial et pas uniquement financier.
Mettre à jour l’analyse régulièrement
La rentabilité évolue avec le temps.
Les prix fournisseurs augmentent, les salaires évoluent et certaines prestations deviennent plus longues à réaliser.
Il est donc utile de réévaluer périodiquement :
les coûts ;
les prix ;
les volumes ;
les marges ;
le temps consacré.
Une offre rentable aujourd’hui peut ne plus l’être quelques années plus tard.
Conclusion
Piloter une PME uniquement à partir du chiffre d’affaires peut masquer des différences importantes entre les activités. En analysant la marge, le temps consacré et les coûts indirects de chaque produit ou service, le dirigeant peut identifier ce qui contribue réellement au résultat de l’entreprise. Cette connaissance permet ensuite de mieux fixer les prix, d’améliorer les offres et de concentrer les ressources sur les activités capables de soutenir durablement la rentabilité.
Discussion
Commentaires
Aucun commentaire pour le moment.